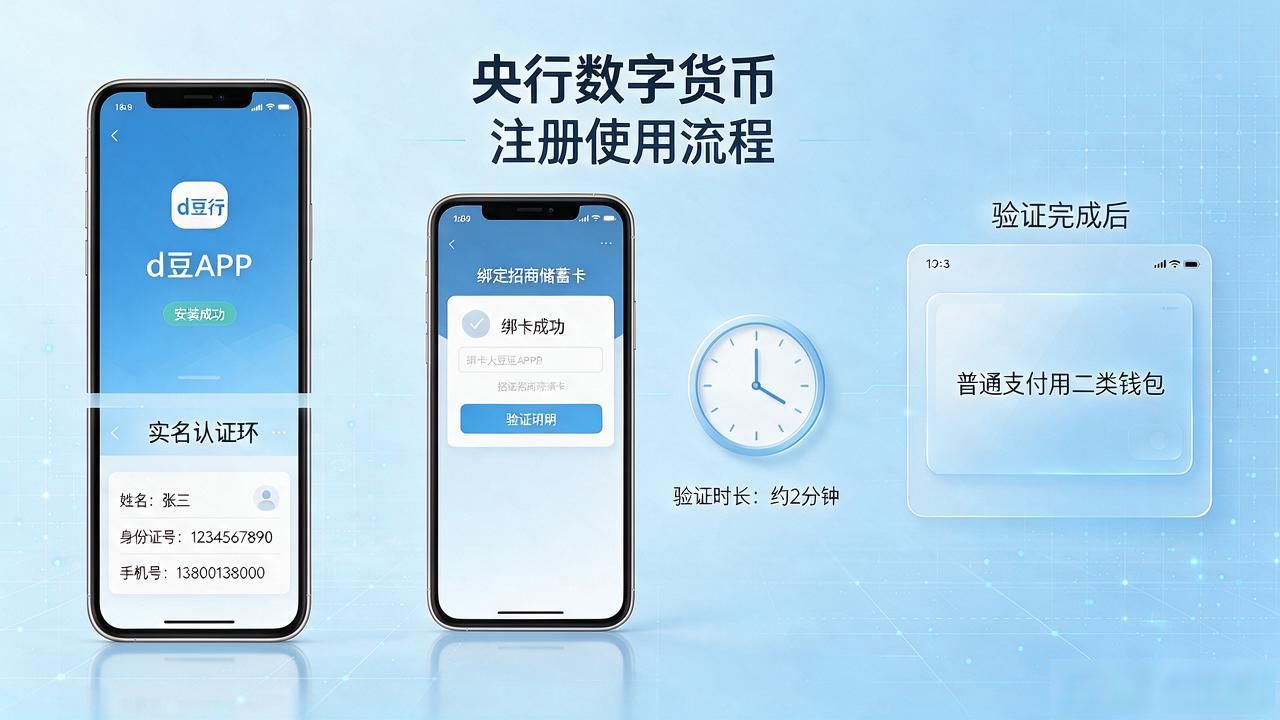
法定数字货币背景下,你的钱包、小生意和理财都要面临哪些变化
做支付系统十五年,我见证了从磁条卡到扫码再到数字人民币的换代。法定数字货币不再是纸面概念,它正在改写每个人花钱、收钱、存钱的底层规则。聊聊我看到的几个真实变化。
最直观的感受是付钱变简单了。数字人民币硬钱包支持离线转账,地铁、菜市场没信号也能完成交易。试点网点反馈,老年客户头一回用数字钱包买菜成功,主动要求全家都开通。离线支付把"没网就废了"的尴尬彻底解决了。
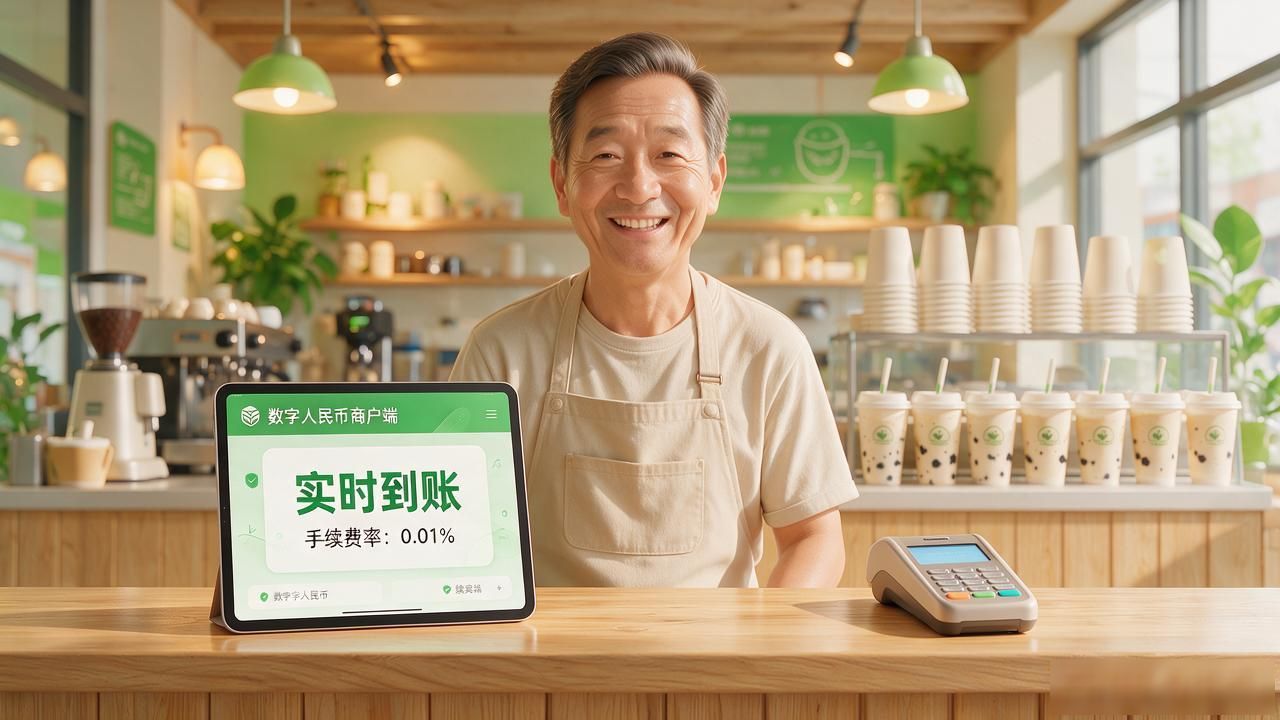
小商家这边变化更直接。过去收扫码得装POS机、对账、提现等T+1。数字人民币商户端把结算压到实时到账,手续费也低了。认识的奶茶店老板月流水二十来万,一年光提现费省一千多,结算效率的提升对现金流是实打实帮助。
存钱理财这块,数字人民币本身不产生利息法定数字货币背景下,但和银行计息账户打通后,资金流转路径短了一截。我观察不少年轻人把零钱放数字钱包当活钱池,攒够一笔再转进理财,说不上多高明,但确实让小额资金管理顺手了不少。
有一点提醒:数字钱包的额度分级管理不是摆设。日常小额够用,大额转账仍得走银行账户完成身份核验。实名分级这个机制写在底层代码里,短期内不会放松法定数字货币背景下,你的钱包、小生意和理财都要面临哪些变化,用之前先搞清楚自己的额度档位。
标签: 法定数字货币背景下
版权声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。